
Quanto uma construtora vai pagar a mais com a Reforma Tributária no Lucro Presumido
Entenda como a Reforma Tributária vai impactar construtoras no Lucro Presumido. Veja como CBS, IBS, créditos tributários e o split payment podem aumentar ou reduzir a carga de impostos da sua construtora, com exemplos e simulações práticas.
Planilha de Custo Real do Funcionário
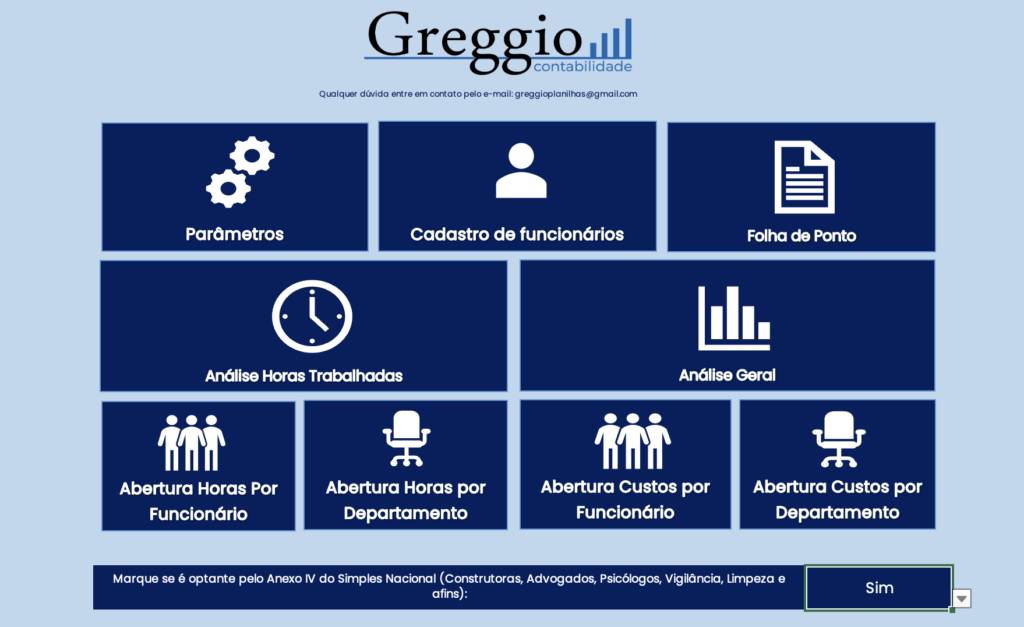
A Planilha de Custo Real de Funcionário mostra quanto cada pessoa da sua equipe realmente custa, além do salário. Você lança salário, departamento e horas trabalhadas, e a planilha calcula automaticamente encargos, horas extras com DSR, provisões de férias, terço constitucional e 13º, e o custo de uma eventual rescisão. Tudo com dashboards por funcionário e por departamento, projeção de 12 meses e acesso vitalício.
Construtora no Simples Nacional com decisão em Set/2026 para 2027

De 1º a 30 de setembro de 2026, toda construtora no Simples Nacional precisa escolher como vai pagar o IBS e CBS no ano que vem. Quem não decidir, decidiu ficar como está pelo ano inteiro de 2027. Mas, existe um prazo antes de Setembro que ninguém está falando.
O Split Payment vai afetar seu Fluxo de Caixa
O Split Payment é a nova maneira do Governo arrecadar sem te fornecer a oportunidade de pagar funcionários, dívidas ou qualquer outra despesa da empresa. O valor do imposto será arrecadado no momento da venda, e dessa forma seu Fluxo de Caixa será afetado.
Qual o melhor regime tributário para construtoras em 2026?

Entenda qual regime tributário pode ser mais vantajoso para construtoras em Belo Horizonte em 2026: Simples Nacional, Lucro Presumido ou Lucro Real. Veja como folha de pagamento, ISS, INSS, margem das obras e Reforma Tributária influenciam essa escolha.
Entenda as Formas de Tributação no Brasil para sua Empresa

A escolha do regime tributário é fundamental para a gestão fiscal das empresas. No Brasil, os principais regimes são Simples Nacional, Lucro Presumido e Lucro Real. Cada um possui características específicas, sendo mais adequado dependendo do porte, faturamento e estrutura de custos da empresa.
Anexo IV do Simples Nacional

O Anexo IV do Simples Nacional destina-se a empresas prestadoras de serviços, definindo alíquotas de impostos e regras específicas. As empresas devem pagar a contribuição patronal do INSS separadamente, o que exige atenção no gerenciamento da folha de pagamento. Este artigo explora quem pode se enquadrar e como isso afeta a carga tributária.
Anexo III: Entenda o anexo do Simples Nacional

O Anexo III do Simples Nacional aplica-se a empresas prestadoras de serviços não intelectuais, com alíquotas de 6% a 33%. O Fator R, que considera a relação entre a folha de pagamento e a receita, pode reduzir a tributação para empresas que investem em funcionários.